
 189 2464 8255
总部型办公的成本管理有个怪现象,签租约的时候谈得精明,入驻之后费用越交越糊涂,年底一算总超预算。问题不在谈判,在预算的编制方法。今天给一套总部场景适用的预算框架,从科目拆解到过程控制,照着做就能把成本管住。
第一步,把科目树搭起来。总部办公的费用分四大类,固定类、半变动类、变动类、一次性类。固定类是租金、物业费、固定车位,签约就锁死,按合同列支。半变动类是空调能耗、网络专线,有基础量加浮动量。变动类是访客停车、临时会议、杂项服务,按发生计。一次性类是装修摊销、搬家、设备进场,分年摊或者当期列。
第二步,给每个科目建立计算口径。固定类最简单,合同单价乘面积乘十二。半变动类要拆,空调的基础部分按物业口径算,浮动部分按加班时长估算,拿过去同行业的数据做参照。网络按专线数量乘月费加初装摊销。变动类按人均经验值估,比如每人每月杂项预留三十到五十元。
第三步,做三种情景。总部的规模是会变的,预算不能只做一条线。保守情景按现有人数算,基准情景加百分之十五的成长,激进情景加百分之三十。三条线的差额就是扩展的边际成本,提前算清楚,扩编的时候心里不慌。
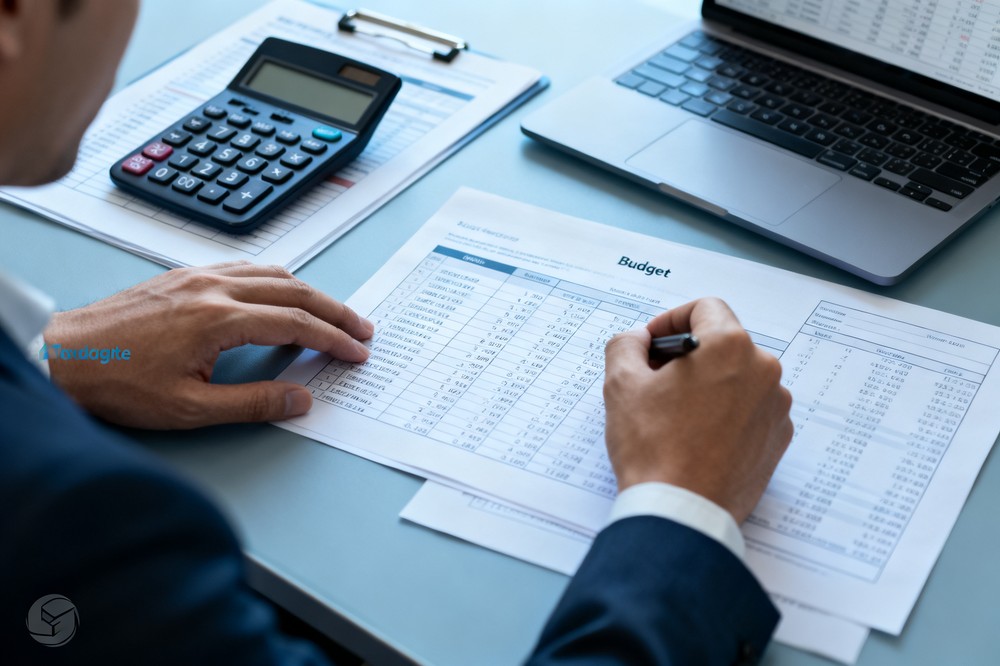
第四步,把预算接到合同条款上。预算表里的每个数字,都要能追溯到合同里的一句话。租金对单价条款,空调对计费条款,递增对递增条款。这样做的好处是,任何一笔超出预期的费用,都能立刻判断是合同内还是合同外,合同外的要敢于质疑。
第五步,建立月度对账机制。总部的行政或者财务,每月把实际支出和预算科目对一遍,偏差超过百分之十的科目要写原因。这套动作不费多少人力,但能把跑冒滴漏扼杀在萌芽里。很多园区收费的小差错,都是靠月度对账发现的。
说完方法说数字。给个总部场景的量级参考,一百人的总部机构,在龙华园区租一千二百平方米,年固定加半变动成本在九十万到一百一十万之间,变动和摊销再加十五到二十五万。全年一百一十万上下的盘子,占营收比例控制在百分之五到八是健康线。
预算编制里最容易漏的三笔,单独提醒。一是免租期后的真实月支出,很多人把免租期的低成本当成了常态,免租一结束现金流就紧张。二是递增生效的时点,第二年起租金上台阶,预算要在对应月份跳档。三是装修尾款和整改支出,装修很少有完全按预算收尾的,预留百分之十的余量。
园区的选择本身也是预算的一部分。收费透明的园区,预算编制的难度低一半。像青创园这样各项费用分列清楚、单据规范的园区,财务对账顺,偏差容易追。收费名目含混的园区,预算表做得再好也是纸上谈兵。
最后给个工具建议,把预算做成一张活表,科目、口径、合同条款、月度实际、偏差原因五列,每月更新。这张表既是成本控制工具,也是和园区谈判续约的依据,数据在手,议价有底气。
再提醒一个签约细节,租约里的出租方主体要核实。产权方直租、运营方整租再分租,两种模式的权利义务不一样。问清楚产权归属,看看出租方有没有合法的转租授权,避免将来产权纠纷波及租户。正规园区这些文件都能出示,核验这一步不麻烦但很关键。
成本可控的本质是账目清晰,账目清晰的本质是方法到位。把这套框架用起来,总部的办公预算就从糊涂账变成了明白账。


青创智园公众号

智慧园区服务

智慧生活服务


